金額與成本
在台灣賣掉 BTC 要不要報稅?境內外所得的分界與 100 萬、750 萬兩道門檻
賣掉 BTC 之後要不要報稅,取決於所得發生在境內還是境外。境內走所得稅法的財產交易所得,境外走所得基本稅額條例:全戶海外所得達 100 萬元就要全數計入基本所得額,但基本所得額要超過 750 萬元才會算出基本稅額。本文整理財政部新聞稿、稅務入口網公式與條文原文,並用一組數字把兩道門檻走一遍。
第一次把 BTC 賣掉、錢回到銀行帳戶之後,下一個問題通常不是「賺了多少」,而是「這筆要不要報」。台灣目前沒有一部專門處理加密資產的稅法,個人要看的還是兩部既有法規:賣在境內,走《所得稅法》的財產交易所得;賣在境外平台,走《所得基本稅額條例》的基本所得額。兩條路的門檻、算法和申報位置都不一樣,弄混的人很多。
這篇整理的是官方原文怎麼寫、數字現在是多少、你現在就該留下哪些資料。個案怎麼認定不是靠網路文章決定的,金額大或情況特殊,請以轄區國稅局的答覆為準。
課的是賣出那一刻,不是帳面上的漲跌
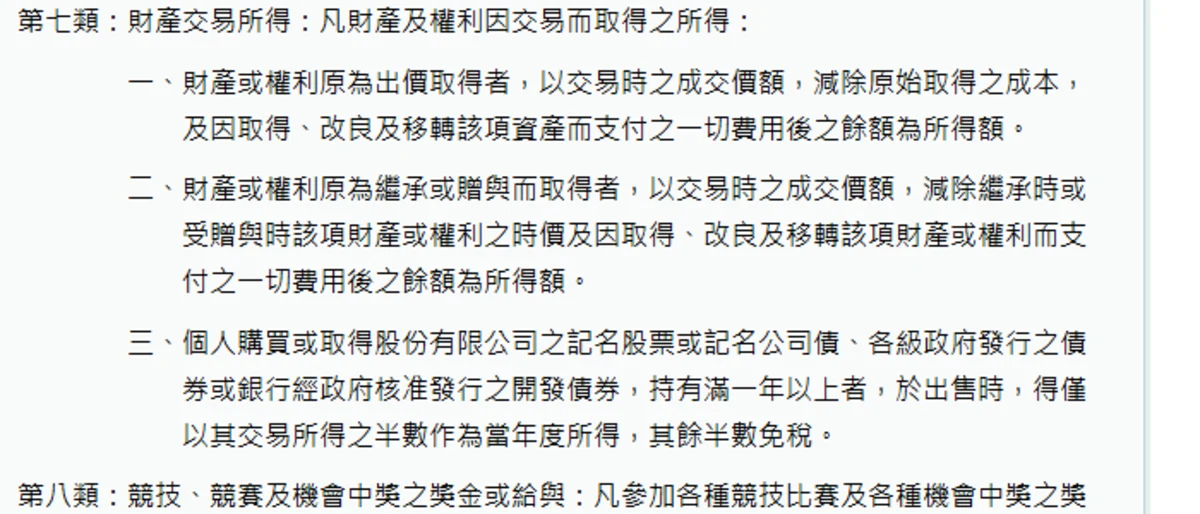
《所得稅法》第 14 條第 1 項第 7 類寫的是「財產交易所得:凡財產及權利因交易而取得之所得」。關鍵字是「因交易而取得」——買進之後只是放著,帳面漲到幾倍都還沒有這筆所得;賣出、或是換成別的資產的那一刻,才開始有東西要算。
所以「我要不要報稅」這個問題,真正該問的是:今年有沒有處分過?處分的地方在哪裡?
第一道分界:所得發生在境內還是境外
財政部在 2022 年 11 月 18 日為了 FTX 破產事件發布的新聞稿,是目前官網上把個人課稅方式講得最完整的一份文件。其中關於個人的那一段原文是:
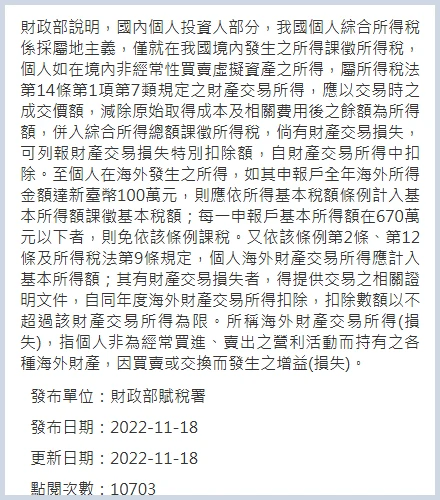
國內個人投資人部分,我國個人綜合所得稅係採屬地主義,僅就在我國境內發生之所得課徵所得稅,個人如在境內非經常性買賣虛擬資產之所得,屬所得稅法第 14 條第 1 項第 7 類規定之財產交易所得……至個人在海外發生之所得,如其申報戶全年海外所得金額達新臺幣 100 萬元,則應依所得基本稅額條例計入基本所得額課徵基本稅額。
這段要注意兩件事。
第一,裡面的「670 萬元以下免依該條例課稅」是 2022 年當時的金額,現在已經不是了,後面會講現行數字。官方新聞稿不會回頭改舊數字,看到年份舊的文件要自己對一次。
第二,這段寫的是「在境內」的情形。幣安是境外平台,實務上多半落在海外所得那一側,但財政部目前沒有針對境外平台交易的所得來源地逐項發布函釋。自己對號入座之前,先問國稅局。
境外這條路:100 萬是門檻,不是免稅額
《所得基本稅額條例》第 12 條第 1 項第 1 款的原文是:「未計入綜合所得總額之非中華民國來源所得、依香港澳門關係條例第二十八條第一項規定免納所得稅之所得。但一申報戶全年之本款所得合計數未達新臺幣一百萬元者,免予計入。」
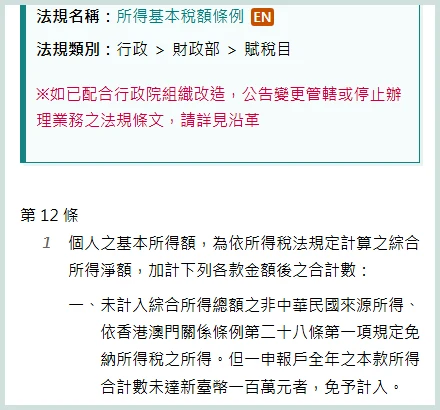
「未達 100 萬免予計入」的反面是:達到 100 萬就全數計入,不是只計入超過的部分。這是最常被誤會的一點。
計入之後還有第二關。財政部稅務入口網列出的公式是:
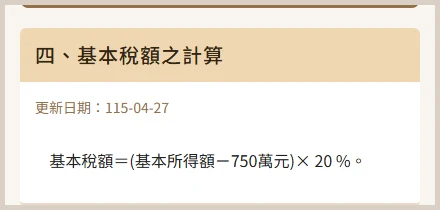
條例第 13 條的條文寫的是扣除 600 萬元,實際適用的是依消費者物價指數調整後公告的金額;稅務入口網這頁(更新日期 115-04-27)寫的 750 萬元,就是現行數字。兩道門檻合起來是這樣:
| 全戶海外所得 | 計入基本所得額 | 基本稅額 |
|---|---|---|
| 未達 100 萬 | 免計入 | 無 |
| 100 萬以上 | 全數計入 | 基本所得額超過 750 萬才有 |
用一組數字走一遍
以下數字只是為了把算式走完整,不是任何人的實際交易。假設某個申報戶在同一個年度內:
- 買進 0.01 BTC,連手續費共付出 35,000 元
- 全部賣出,拿回 42,000 元
- 賣出端的手續費與相關費用合計 120 元
所得額=42,000 − 35,000 − 120 = 6,880 元。這個算式來自第 7 類第一款:「以交易時之成交價額,減除原始取得之成本,及因取得、改良及移轉該項資產而支付之一切費用後之餘額為所得額。」
接著看這 6,880 元會變成什麼:
- 全戶當年海外所得只有這一筆:6,880 元離 100 萬很遠,免予計入,結束。
- 全戶海外所得合計 120 萬元(這筆加上其他海外收益):120 萬要全數計入。假設綜合所得淨額 80 萬元,基本所得額=80 萬+120 萬=200 萬元,不到 750 萬,基本稅額是 0。
- 基本所得額來到 900 萬元:基本稅額=(900 萬 − 750 萬)×20%=30 萬元。這 30 萬不是額外加收,而是要跟一般所得稅額比:一般所得稅額若為 25 萬,補繳差額 5 萬;若一般所得稅額已經超過 30 萬,就不必再補。
所以「全戶海外所得破百萬」代表的是申報義務,不等於要繳錢。這兩件事值得分開記。
賠錢的那一年怎麼處理
同一份財政部新聞稿把兩邊的虧損規則都寫了:
- 境內:「倘有財產交易損失,可列報財產交易損失特別扣除額,自財產交易所得中扣除。」
- 海外:「其有財產交易損失者,得提供交易之相關證明文件,自同年度海外財產交易所得扣除,扣除數額以不超過該財產交易所得為限。」
海外這一條的限制特別緊:只能扣同一年度的海外財產交易所得,而且扣到 0 為止,不能拿去抵薪資或其他所得。另外「得提供交易之相關證明文件」是前提——沒有紀錄,虧損就不存在於申報書上。
現在就該留下來的四樣東西
成本這一端,是最容易在需要的時候已經查不到的部分。幣安的紀錄有保存期限,幣種詳情頁只留近 3 個月、兌換紀錄一次最多查 90 天,到了隔年 5 月才想回頭翻,多半來不及。
買的時候就該固定留四樣:買進日期、付出的法幣金額、實際收到的 BTC 數量、訂單或檔案編號。賣出時同樣再記一次。哪個入口能查到什麼、匯出額度是多少,幣安訂單紀錄與帳單匯出的入口和額度那篇整理過,建議買完就先把檔案存下來。
另外兩件事也會影響你最後填進去的數字:
- 成本不只是幣價。入金價差、匯率、手續費都算在「因取得而支付之一切費用」裡。這些錢花在哪,買 BTC 的總成本怎麼算拆得比較細。
- 出金路徑會產生額外費用。賣出之後怎麼把錢搬回銀行、各條路的成本差多少,可以看BTC 賣掉怎麼換回台幣。這些費用屬不屬於可減除的「相關費用」,個案上要看憑證,拿不準就問國稅局。
常見問題
一直放著沒賣,要報嗎? 第 7 類的前提是「因交易而取得之所得」,單純持有、未實現的帳面漲跌不屬於這一類。至於質押、理財產品之類產生的收益該歸哪一類所得,財政部沒有逐項函釋,要個別詢問。
把 BTC 換成 USDT,算不算處分? 財政部新聞稿定義海外財產交易所得時寫的是「因買賣或交換而發生之增益(損失)」,交換在文義內。但換幣當下用什麼價格計算,官方沒有給統一的計價方法,這部分要個案認定。
《虛擬資產服務法》通過了,報稅方式會變嗎? 立法院在 2026 年 6 月 30 日三讀通過《虛擬資產服務法》,依金管會新聞稿,這部法處理的是業者許可、客戶資產分離保管等監理事項,施行日期由行政院另定。個人申報目前仍然回到《所得稅法》和《所得基本稅額條例》;之後財政部若有新規定,以財政部公告為準。
什麼時候報? 《所得稅法》第 71 條:「納稅義務人應於每年五月一日起至五月三十一日止,填具結算申報書……申報其上一年度內構成綜合所得總額……之項目及數額。」也就是說,2026 年內賣出的那一筆,是在 2027 年 5 月申報。
資料來源與核驗
本文引用的官方頁面與條文,核驗日期為 2026 年 10 月 15 日。
- 財政部全球資訊網〈FTX 聲請破產保護,臺灣投資人之虛擬資產發生損失得否認列損失扣除之說明〉,發布單位賦稅署,發布日期 2022-11-18
- 全國法規資料庫《所得基本稅額條例》,引用第 12 條、第 13 條
- 全國法規資料庫《所得稅法》,引用第 14 條、第 71 條
- 財政部稅務入口網〈四、基本稅額之計算〉,頁面更新日期 115-04-27
- 金融監督管理委員會〈立法院院會三讀通過「虛擬資產服務法」〉
本站是獨立教育網站,不代表幣安,也不提供稅務諮詢。稅額認定請以國稅局與您的稅務專業人員意見為準。